Introducción
El 2026 marcó un punto de inflexión en materia de cumplimiento aduanero en México.
Más allá de reformas aisladas, lo que observamos fue una reconfiguración del modelo de fiscalización, en donde la autoridad dejó de enfocarse únicamente en la declaración para centrarse en la capacidad de las empresas de demostrar, documentar y sostener cada operación de comercio exterior.
La combinación de:
- La entrada en vigor de la Ley Aduanera 2026
- La reforma al Reglamento de la Ley Aduanera
- Las RGCE 2026.
Y la implementación, llevada a la última fecha, siendo esta el 1ro de Octubre para su transmisión electrónica, mientras tanto, persiste los últimos días, del proceso híbrido, de la Manifestación de Valor Electrónica (MVE), que nos lleva a un nuevo estándar:
“El cumplimiento ya no es reactivo. Es estructural, documental y trazable.”
🔺 ¿Qué cambió en 2026 y por qué es relevante? 🔻
Los cambios no son únicamente normativos, sino operativos y de enfoque:
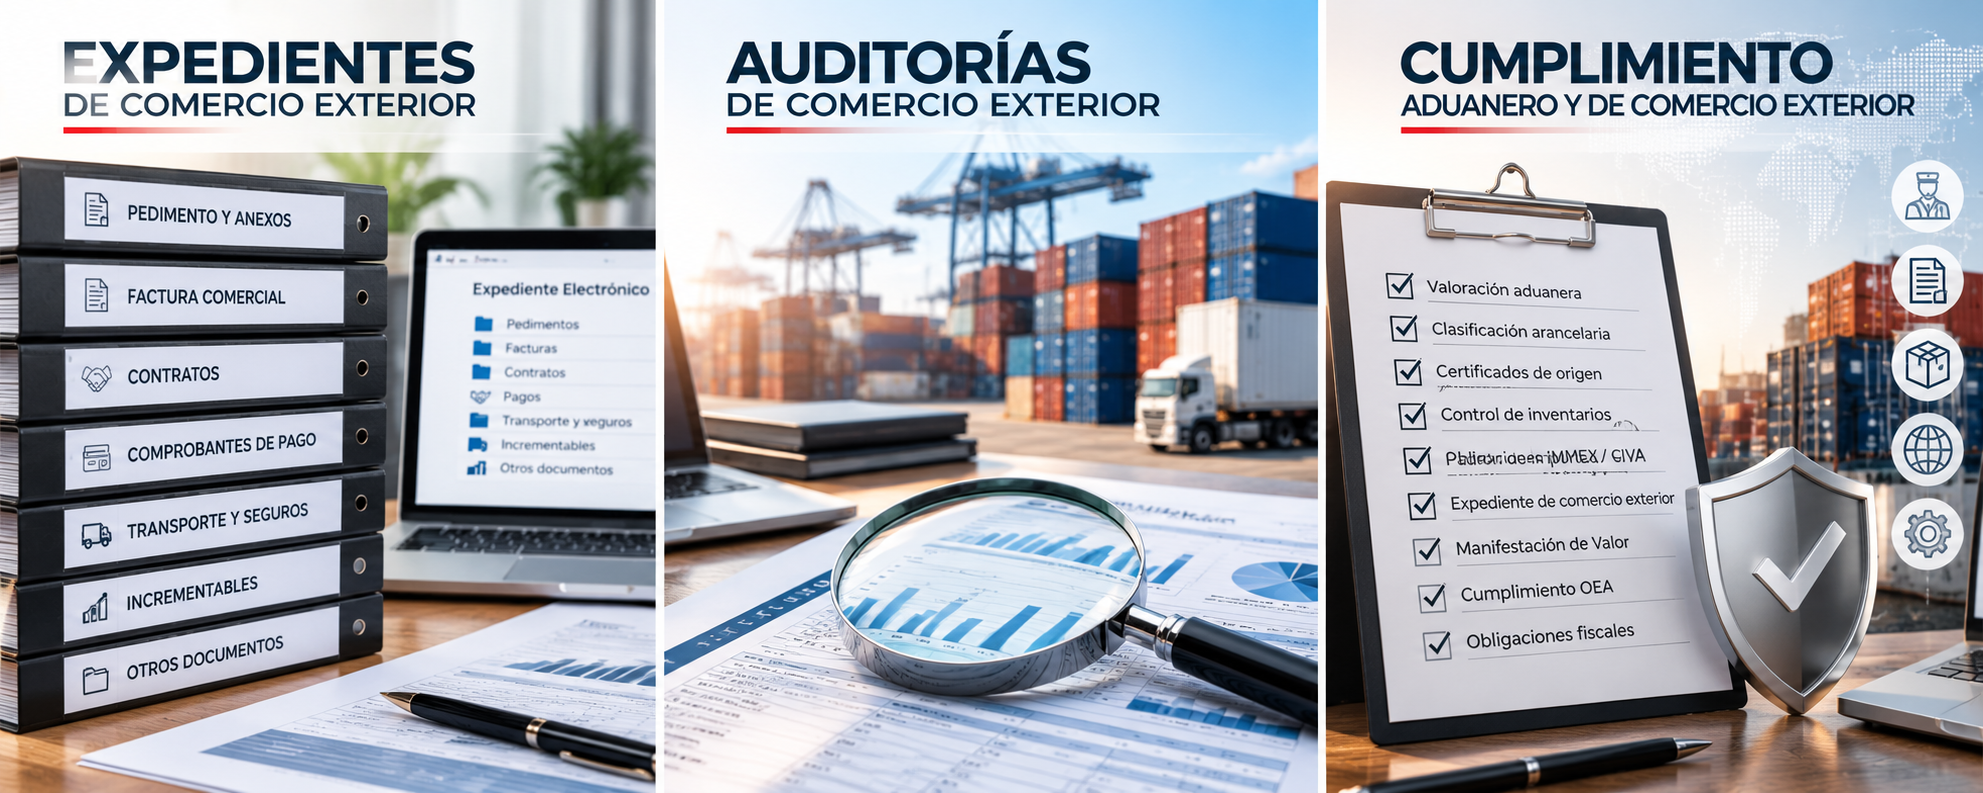
1. Fortalecimiento del expediente de comercio exterior
El artículo 59, fracción V de la Ley Aduanera adquierio un nuevo peso: ya no se trata de “tener documentos”, sino de integrar expedientes completos, coherentes y auditables.
2. Validación del valor en aduana
La MVE introdujo un esquema donde el valor declarado debe estar:
- Soportado documentalmente
- Explicado técnicamente
- Disponible electrónicamente
3. Operaciones virtuales bajo mayor escrutinio
Las nuevas reglas (3.1.42 y 4.3.22 RGCE) consolidan una realidad:
Las operaciones que no pasan físicamente por aduana son ahora las que requieren mayor y robusto expediente documental.
4. Fiscalización basada en trazabilidad
La autoridad está privilegiando:
- Cruces de información electrónico
- Consistencia documental
- Reconstrucción de operaciones
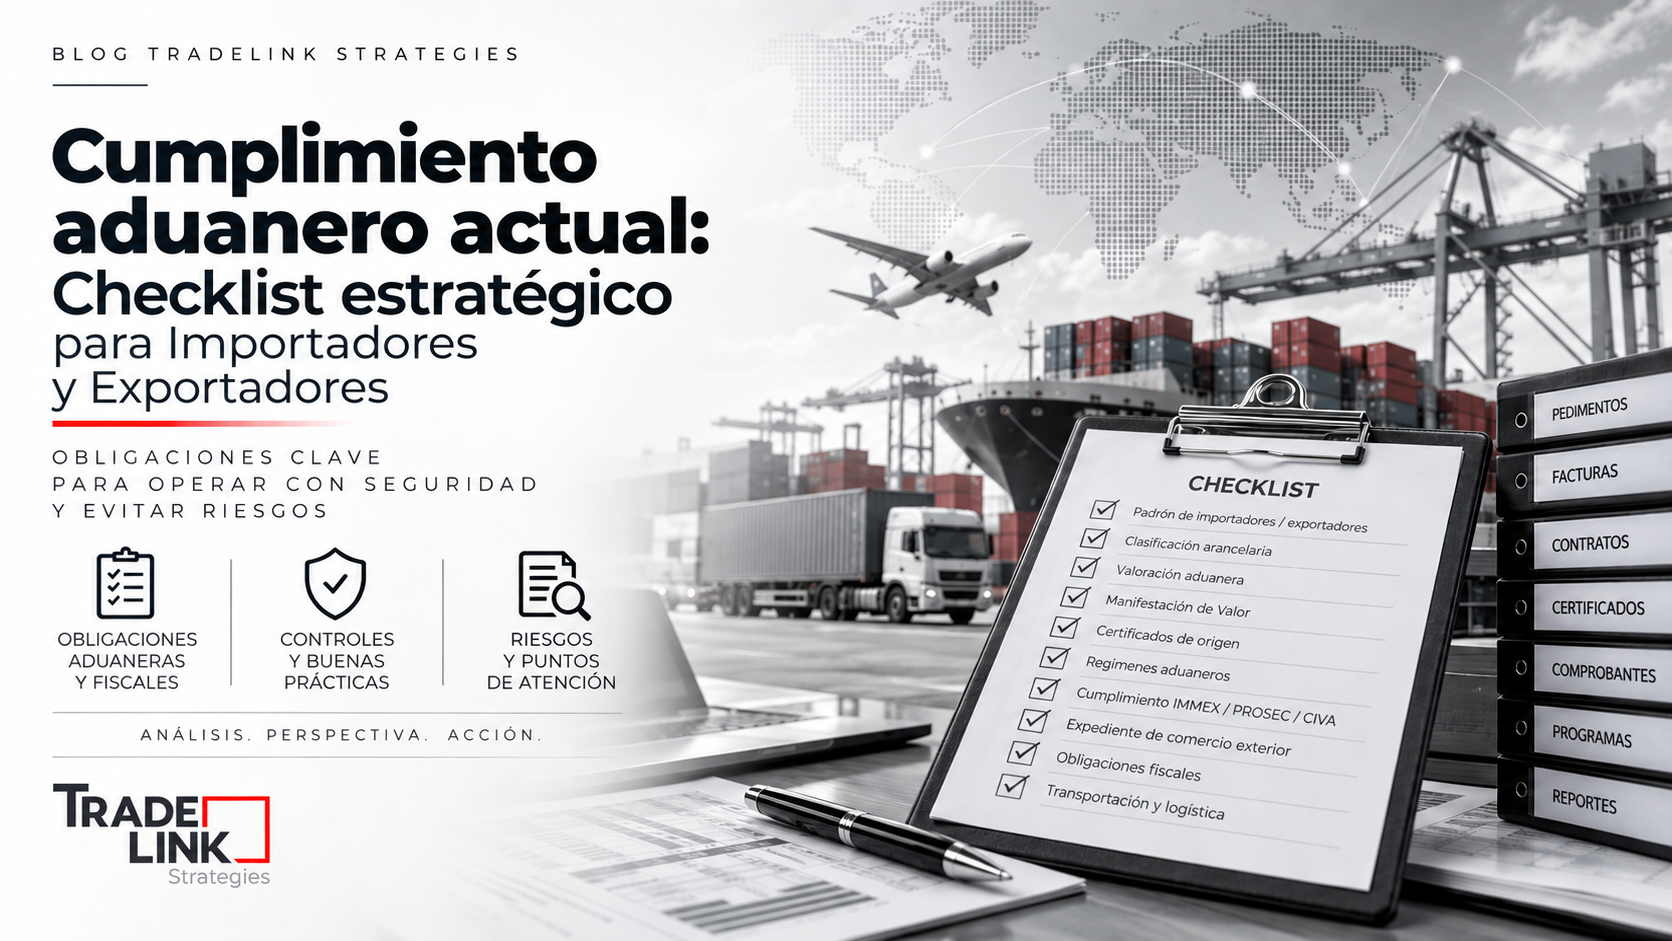
Checklist estratégico de cumplimiento aduanero.
Más que una lista de verificación, este checklist debe entenderse como una herramienta de control interno y gestión de riesgos.
1. Expediente de comercio exterior (Art. 59, fracc. V LA)
- Expedientes integrados por operación o tipo de operación
- Documentación digital organizada y disponible
- Evidencia de materialidad (contratos, órdenes, logística, pagos)
- Relación clara entre documentos comerciales y pedimentos
✔️ Punto crítico:
No basta con tener la información; debe ser localizable, consistente y defendible.
2. Valor en aduana y MVE
- Contratos comerciales formalizados
- INCOTERM claramente documentado y aplicado
- Identificación y soporte de gastos incrementables (art. 65 LA)
- Papeles de trabajo de determinación de valor
✔️ Punto crítico:
El valor debe poder explicarse y reconstruirse, no solo declararse en el pedimento.
3. Operaciones IMMEX y transferencias virtuales
- Soporte documental completo de operaciones virtuales
- Trazabilidad de mercancías (entrada–transformación–salida)
- Identificación correcta de supuestos y reglas aplicables
✔️ Punto crítico:
Las transferencias virtuales son operaciones 100% documentales: si no están correctamente documentadas, no existen o pueden desconocerse por parte de la autoridad.
4. Congruencia documental
- CFDI alineado con pedimento y factura comercial
- Consistencia en valores, cantidades y descripciones
- Coincidencia entre términos comerciales y documentación
✔️ Punto crítico:
La autoridad identifica desviaciones por cruces de datos, no por revisión manual.
5. Cumplimiento de regulaciones y restricciones no arancelarias (RRNA)
- Identificación correcta de RRNA aplicables
- NOMs cumplidas y documentadas
- Permisos previos vigentes
- Soporte documental del cumplimiento
✔️ Punto crítico:
El cumplimiento debe ser acreditable en cualquier momento, no solo en el despacho aduanero.
6. Auditoría preventiva y gestión de riesgos
- Auditorías internas periódicas
- Identificación de riesgos operativos y documentales
- Corrección o regularización oportuna
- Documentación de procesos y controles internos
✔️ Punto crítico:
La diferencia entre contingencia y control es la anticipación.
¿Dónde están hoy los mayores riesgos?
Desde una perspectiva práctica, los focos rojos consideramos se concentran de manera enunciativa, más no limitativa en:
- Empresas con programa IMMEX
- Esquemas con múltiples actores (proveedores, maquilas, virtuales)
- Operaciones con componentes de valor complejos (fletes, seguros, regalías)
- Expedientes fragmentados entre áreas (compras, fiscal, logística)
- Entre otros…
✒️ Reflexión final
El cumplimiento aduanero actualmente exige un cambio de mentalidad.
Ya no es suficiente cumplir con la operación. Es indispensable sostenerla documentalmente.
El verdadero cumplimiento no está en el pedimento. Está en el expediente que lo respalda.
Si algo cambió este año, es esto:
Las empresas que sobreviven a una auditoría no son las que menos errores tienen, sino las que mejor pueden demostrar lo que hicieron.