Se deroga el Anexo 4 de precios estimados para los sectores textil y confección
El cambio elimina la obligación asociada a precios estimados, pero mantiene vigente el riesgo de revisión por subvaluación
Estimado(a) lector,
El 14 de septiembre de 2026, la Secretaría de Hacienda y Crédito Público publicó en el Diario Oficial de la Federación la “Resolución que deroga el Anexo 4 de la diversa que establece el mecanismo para garantizar el pago de contribuciones en mercancías sujetas a precios estimados por la Secretaría de Hacienda y Crédito Público”.
La Resolución entró en vigor el 15 de septiembre de 2026 y representa un cambio importante para los importadores de mercancías de los sectores textil y confección que se encontraban sujetas al esquema de precios estimados.
¿Qué cambia a partir de hoy?
Con la derogación del Anexo 4 dejan de estar vigentes los precios estimados establecidos por la SHCP para las fracciones arancelarias de los sectores textil y confección contenidas en dicho Anexo.
En consecuencia, para las nuevas operaciones de importación definitiva realizadas a partir de la entrada en vigor de la Resolución, las mercancías que anteriormente se encontraban comprendidas en el Anexo 4 ya no estarán sujetas, por esa disposición, a la obligación de garantizar mediante cuenta aduanera de garantía la posible diferencia de contribuciones derivada del precio estimado.
Tratándose de operaciones efectuadas con anterioridad a la derogación y respecto de las cuales se hubieran constituido cuentas aduaneras de garantía, deberán concluirse los periodos de vigencia y procedimientos correspondientes conforme al régimen bajo el cual fueron constituidas.
Para futuras importaciones de esas mismas fracciones arancelarias, a partir del 15 de septiembre de 2026, ya no será necesario constituir nuevas cuentas aduaneras de garantía por concepto de los precios estimados contenidos en el ahora derogado Anexo 4.
⚠️ La derogación de los precios estimados no significa que desaparezca el riesgo asociado a la subvaluación
Este es, desde nuestra perspectiva, el aspecto que merece especial atención.
En los propios considerandos de la Resolución, la SHCP señala que la decisión de derogar el Anexo 4 responde, entre otros factores, al fortalecimiento de los mecanismos de análisis de riesgo, fiscalización y valoración aduanera, así como a la implementación de medidas específicas para prevenir y combatir la subvaluación.
La autoridad también reconoce que las facultades de comprobación previstas en la Ley Aduanera proporcionan alternativas para continuar combatiendo las prácticas de subvaluación en los sectores textil y confección.
Por ello, consideramos que la eliminación del esquema de precios estimados no debería interpretarse como una flexibilización de los controles en materia de valoración aduanera.
Por el contrario, es razonable anticipar que la autoridad pueda orientar en mayor medida sus mecanismos de análisis de riesgo y fiscalización hacia la revisión individual del valor declarado en las operaciones de importación.
Artículo 151, fracción VII: un elemento que debe permanecer en el radar
La Ley Aduanera contempla la posibilidad de embargo precautorio cuando el valor declarado en el pedimento sea inferior en un 50% o más al valor de transacción de mercancías idénticas o similares determinado conforme a los artículos 72 y 73 de la propia Ley.
Estos artículos establecen los parámetros para determinar el valor de transacción de mercancías idénticas y similares, respectivamente.
Esta disposición cobra especial relevancia frente a la derogación del Anexo 4.
Hasta ahora, el precio estimado constituía un parámetro previamente establecido para determinadas fracciones arancelarias y, cuando correspondía, daba lugar a la constitución de una garantía.
Al desaparecer ese parámetro para los sectores textil y confección, no desaparecen las facultades de la autoridad para cuestionar el valor declarado ni los mecanismos legales para identificar posibles escenarios de subvaluación.
¿Qué podemos esperar?
No es posible afirmar que la derogación del Anexo 4 necesariamente se traducirá en un incremento automático de reconocimientos aduaneros, verificaciones o procedimientos relacionados con valoración.
Sin embargo, el propio razonamiento expresado por la SHCP en la Resolución permite considerar como un escenario posible una mayor focalización de las autoridades aduaneras en operaciones cuyo valor declarado presente diferencias relevantes respecto de mercancías idénticas o similares.
Esto resulta particularmente importante para los importadores de los sectores textil y confección que históricamente estuvieron sujetos al esquema de precios estimados.
La Manifestación de Valor será fundamental, pero no elimina por sí sola el riesgo
La próxima implementación integral de la Manifestación de Valor Electrónica fortalecerá la información disponible para la autoridad respecto de la determinación del valor en aduana y de los elementos que sustentan cada operación.
Contar con contratos, facturas, comprobantes de pago, documentos relativos a incrementables, evidencia de la negociación comercial y demás elementos probatorios será indispensable para acreditar la correcta determinación del valor.
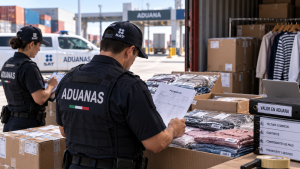
No obstante, aun contando con un expediente de valor completo y debidamente soportado, deberá considerarse que la autoridad conserva las facultades previstas en la Ley Aduanera para analizar y comparar el valor declarado con operaciones de mercancías idénticas o similares.
Por ello, el enfoque preventivo no debería limitarse a “tener la documentación”, sino también a conocer y explicar razonablemente el comportamiento del valor declarado frente a referencias comparables de mercado y de importación.
Recomendaciones Tradelink Strategies
Ante este cambio recomendamos a los importadores de los sectores involucrados:
✔️ Identificar las fracciones arancelarias de sus operaciones que se encontraban comprendidas en el Anexo 4 derogado.
✔️ Revisar las cuentas aduaneras de garantía actualmente vigentes y controlar adecuadamente su conclusión o liberación conforme corresponda.
✔️ Actualizar procedimientos e instrucciones a agentes aduanales para las importaciones efectuadas a partir del 15 de septiembre de 2026.
✔️ Fortalecer la integración del expediente de valoración y Manifestación de Valor, procurando que permita demostrar no solamente el precio pagado, sino las circunstancias comerciales que explican el valor de la operación.
✔️ Implementar análisis preventivos de valores, particularmente cuando existan precios significativamente inferiores respecto de mercancías idénticas o similares.
✔️ Considerar la subvaluación como un riesgo específico dentro de los controles internos de comercio exterior, aun cuando la empresa cuente con todos los elementos documentales que acrediten el valor declarado.
En Tradelink Strategies estaremos dando seguimiento
La derogación del Anexo 4 elimina una obligación administrativa importante para los sectores textil y confección; sin embargo, no elimina el riesgo de valoración aduanera.
En Tradelink Strategies consideramos recomendable que las empresas aprovechen este cambio para revisar preventivamente sus políticas de valoración, expedientes documentales y consistencia de los valores declarados, especialmente ante un entorno en el que la autoridad manifiesta expresamente el fortalecimiento de sus herramientas de análisis de riesgo, fiscalización y combate a la subvaluación.
Nuestro equipo se encuentra a sus órdenes para apoyarles en la evaluación de sus operaciones y controles de valoración aduanera.